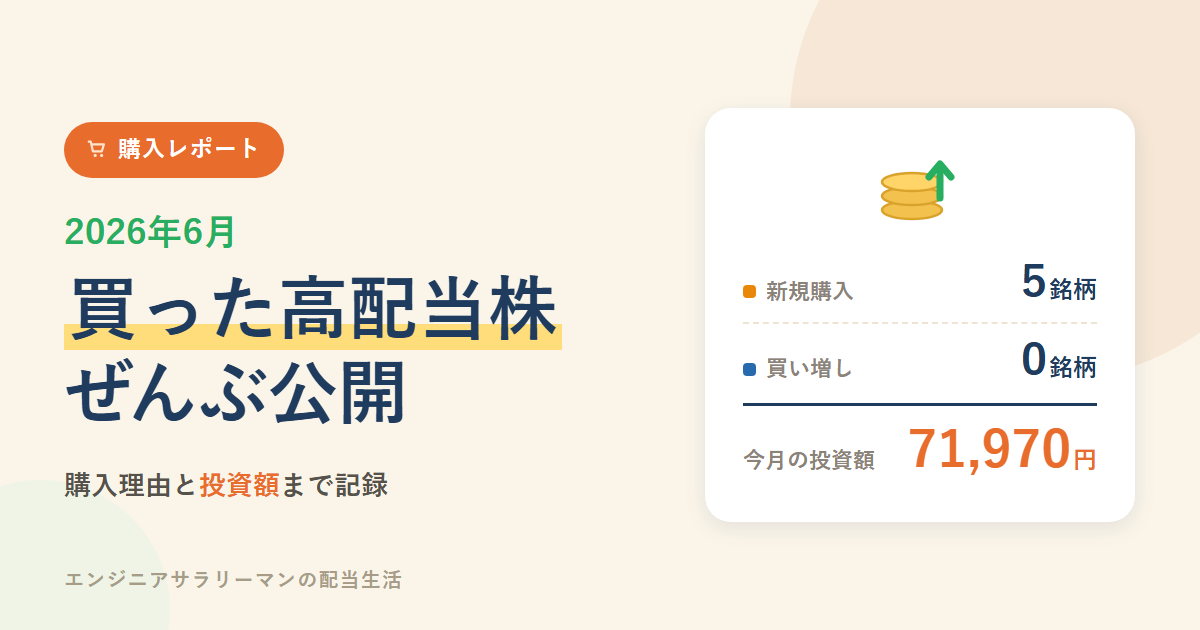
今月の購入
| コード | 銘柄名 | 種別 | 購入株数 | 購入金額 | 業種 | 分類 |
|---|---|---|---|---|---|---|
| 1926 | ライト工業(株) | 新規 | 4株 | 16,040円 | 建設業 | 景気敏感 |
| 4206 | アイカ工業(株) | 新規 | 4株 | 13,780円 | 化学 | 景気敏感 |
| 4290 | (株)プレステージ・インターナショナル | 新規 | 20株 | 12,940円 | サービス業 | ディフェンシブ |
| 5982 | (株)マルゼン | 新規 | 4株 | 15,800円 | 金属製品 | ディフェンシブ |
| 7508 | (株)G-7ホールディングス | 新規 | 10株 | 13,410円 | 小売業 | ディフェンシブ |
| 合計 5件 | 71,970円 | |||||
銘柄別レポート
地盤改良・斜面対策・環境修復を主力とする専業土木メーカー。法面保護や薬液注入、地すべり対策など特殊工法に強みを持ち、国土強靱化・防災インフラ維持補修の需要を受けやすい。同分野で業界屈指の技術力とシェアを誇る。
財務データは堅調な伸びを見せています。購入時点でPER・PBRは多少割高でしたが、建設業のセクター比率を高めるために購入しました。直近2年の株価も上昇傾向にあり、26年3月期連結決算でも増収増益と、今後の株価上昇にも期待しています。
メラミン化粧板で国内トップシェアを持つ化学・建材メーカー。住宅・商業施設向けの化粧板「セラール」や塗り壁材「ジョリパット」なども展開。海外売上高比率は約48%に達し、アジア・オセアニアを中心にグローバル展開を加速している。
財務面では特に、配当性向が低下しつつも1株配当が上昇している点がポジティブな印象です。タイミング分析でも配当利回り・PER・PBRが過去平均より割安な水準にありました。化学セクターの配当比率が他セクターと同程度だったこともあり、バランスを見ながら購入しました。
損保・自動車メーカー向けロードアシストや事故受付を主力とするBPO企業。コールセンターと現場対応を組み合わせたサービスに強みを持ち、保険金支払いサポートや保証業務など周辺業務も拡大中。景気に左右されにくいストック型の収益モデルが特徴。
景気敏感株のPF比率が高まってきたため、ディフェンシブ銘柄として購入しました。サービス業の配当比率が多少上がってしまいましたが、自身の銘柄分析でも財務・投資タイミングともに優良と判断。参考にしている高配当ブログでも紹介されていたことが後押しになりました。
業務用厨房機器メーカーとして国内屈指のシェアを持つ専業メーカー。加熱調理機器・冷機器・ベーカリー機器・食器洗浄機など多品種を製造・販売し、施工・保守まで一貫対応。飲食店需要の回復とともに業績は過去最高水準で推移している。
プレステージ・インターナショナルと同様に、自身の分析と参考ブログの見解が一致したため購入しました。金属製品セクターの補強とディフェンシブ比率の向上にも貢献する銘柄です。直近決算でも増収増益の結果となっており、株価の上昇にも期待しています。
「オートバックス」「業務スーパー」のFC加盟を柱とする多業態小売持株会社。カー用品・車販売に加え、食品スーパーや農産物直売、フィットネス事業も展開。生活密着型の事業構成でディフェンシブな収益安定性が特徴。
小売業セクターの配当金比率を高めるために購入しました。営業利益率が3〜5%と物足りない点はありますが、その他の財務データは堅調です。業態としてかなりディフェンシブな銘柄であり、長期保有として魅力的と判断。直近決算も増収増益で問題ありません。
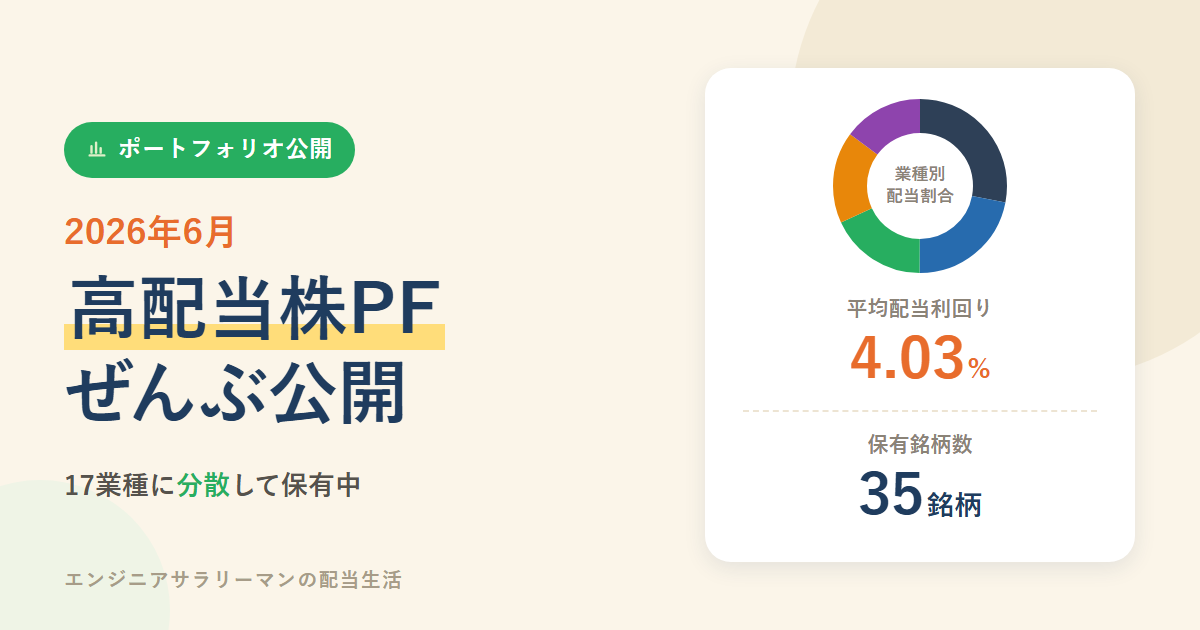
PFの銘柄数がまだ少ないため、買い増しよりも新規銘柄の購入を優先しました。今月は分散を意識しながら優良な新規銘柄を購入できたと思っています。日経平均は半導体主導で過去最高を更新中ですが、バリュー株にはまだ魅力的な銘柄が多く残っており、大きく買い増すタイミングではないものの引き続き積極的に仕込んでいくつもりです。来月も新規銘柄の購入を優先していく予定です。