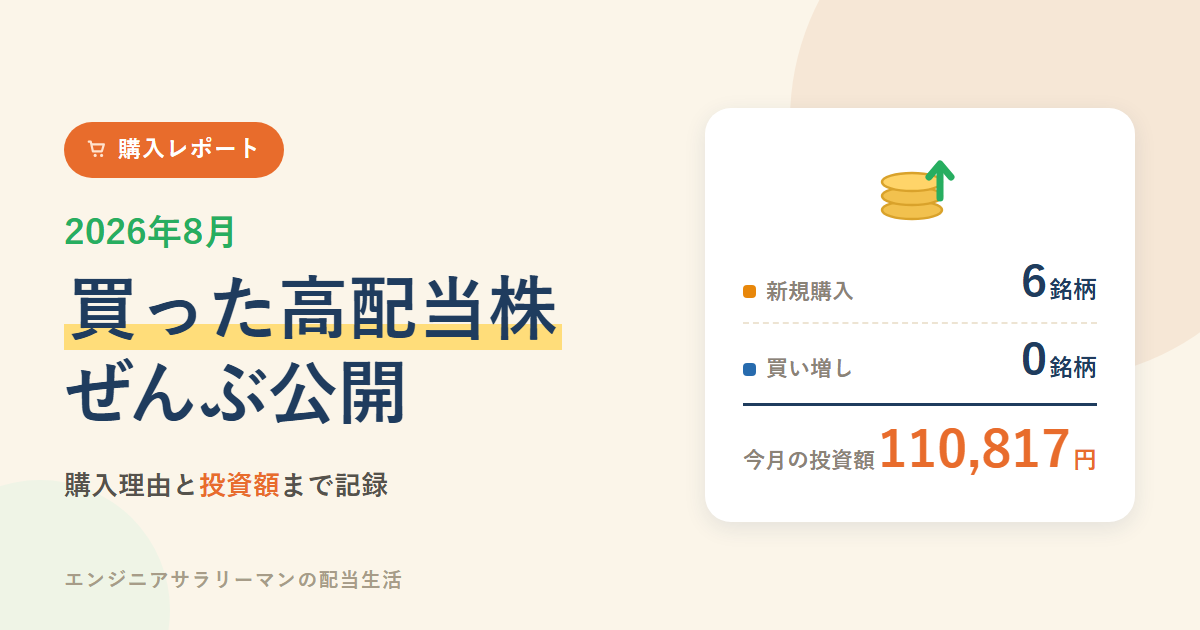
今月の購入
| コード | 銘柄名 | 種別 | 購入株数 | 購入金額 | 業種 | 分類 |
|---|---|---|---|---|---|---|
| 1414 | ショーボンドホールディングス(株) | 新規 | 12株 | 15,516円 | 建設業 | 景気敏感 |
| 1925 | 大和ハウス工業(株) | 新規 | 4株 | 18,932円 | 建設業 | 景気敏感 |
| 4958 | 長谷川香料(株) | 新規 | 5株 | 16,750円 | 化学 | 景気敏感 |
| 7921 | (株)TAKARA & COMPANY | 新規 | 5株 | 21,675円 | その他製品 | ディフェンシブ |
| 7989 | 立川ブラインド工業(株) | 新規 | 7株 | 18,949円 | 金属製品 | ディフェンシブ |
| 9989 | (株)サンドラッグ | 新規 | 5株 | 18,995円 | 小売業 | ディフェンシブ |
| 合計 6件 | 110,817円 | |||||
銘柄別レポート
コンクリート構造物の補修・補強に特化した専業メーカー。橋梁・トンネル・港湾など社会インフラの維持補修工事で高いシェアを持ち、国土強靱化・老朽化インフラ更新需要を追い風とする。2008年設立の持株会社で東証プライム上場。
財務状態が良好で、建設業界セクターの比率にも余裕があったため購入しました。2026年8月10日の決算では売上が減少したものの利益率は高く、営業利益は増益。自己資本比率の上昇も好印象です。配当性向は60%程度と株主還元と事業成長投資のバランスが良く、減配リスクも低いと判断していますが、景気敏感株である点には今後注意します。
戸建住宅・賃貸住宅・マンション・商業施設・事業施設など7事業を展開する国内最大手クラスの総合住宅・建設グループ。生活基盤産業への総合展開が特徴で、賃貸住宅・商業施設・事業施設の3事業が収益の柱。東証プライム上場。
EPSが右肩上がりで、それに伴い配当金も増配を続けているため、今後の増配を期待して購入しました。PER・PBRは過去平均並みで、配当利回りだけやや割安感があり購入タイミングとしても良好でした。自己資本比率は35〜40%程度とやや低めですが、建設業界としては健全な水準です。建設業界の保有銘柄が少なかったため、PFのバランス調整にもなりました。
飲料・食品向けの香料(フレーバー)を主力とする国内2位の香料メーカー。化粧品・トイレタリー用の香粧品香料(フレグランス)も展開し、飲料・菓子・即席麺スープなど幅広い食品メーカーに供給。1961年設立、東証プライム上場。
高配当分析でも財務が盤石で、参考にしている高配当ブログでも長く紹介されてきた銘柄です。化学セクターの比率が高くなかったため購入しました。配当利回りは3.03%と多少物足りなさはあるものの、今後の増配に期待しています。景気敏感株のため、株価変動には注意していきます。
上場企業向けディスクロージャー支援と通訳・翻訳事業を展開する専門サービス会社。IPO関連やIR・SR支援など開示業務を幅広くカバーし、国際会議等の通訳・翻訳も手がける。2026年5月期は増収増益。東証プライム上場。
財務状態が非常に健全で、営業利益も直近5年は14%程度の高水準を維持しています。EPSの右肩上がりに沿って配当金も伸び、連続増配中です。過去平均に比べてPBRのみやや割高感がありましたが、それ以外は過去平均並みで、配当利回りも4.27%と高水準だったため購入しました。直近の決算も増収増益で、株主還元を強化する方針も打ち出されています。
ブラインド・スクリーンで国内シェア約40%の業界トップメーカー。窓まわり・間仕切製品を核に、機械式立体駐車場や減速機事業も展開する3事業体制の総合メーカー。電動・IoT対応など開発強化を進める。東証プライム上場。
PER・PBRは過去平均に比べて高めでしたが、直近株価が大きく上昇する中でも配当利回りは過去平均より割安でした。EPSも緩やかな右肩上がりのため、今後の増配を期待して購入しました。業種は金属製品でPFの配当比率が小さかったため、バランスの観点でも良い選択でした。参考にしている高配当ブログで紹介されていたことも後押しになりました。
ドラッグストア「サンドラッグ」等を全国展開する大手チェーン。医薬品・化粧品・日用品の販売に加え、調剤薬局やディスカウントストア「ダイレックス」も運営。店舗数は合計1,500店超、売上高8,000億円超。東証プライム上場。
PFの配当比率として小売業の比率が低かったことに加え、配当利回り・PER・PBRも過去10年平均に比べて割安だったため購入しました。配当利回りは3.5%程度と多少物足りなさはあるものの、EPSが緩やかに上昇しているため今後の増配にも期待しています。参考にしている高配当ブログでも紹介されていた銘柄です。
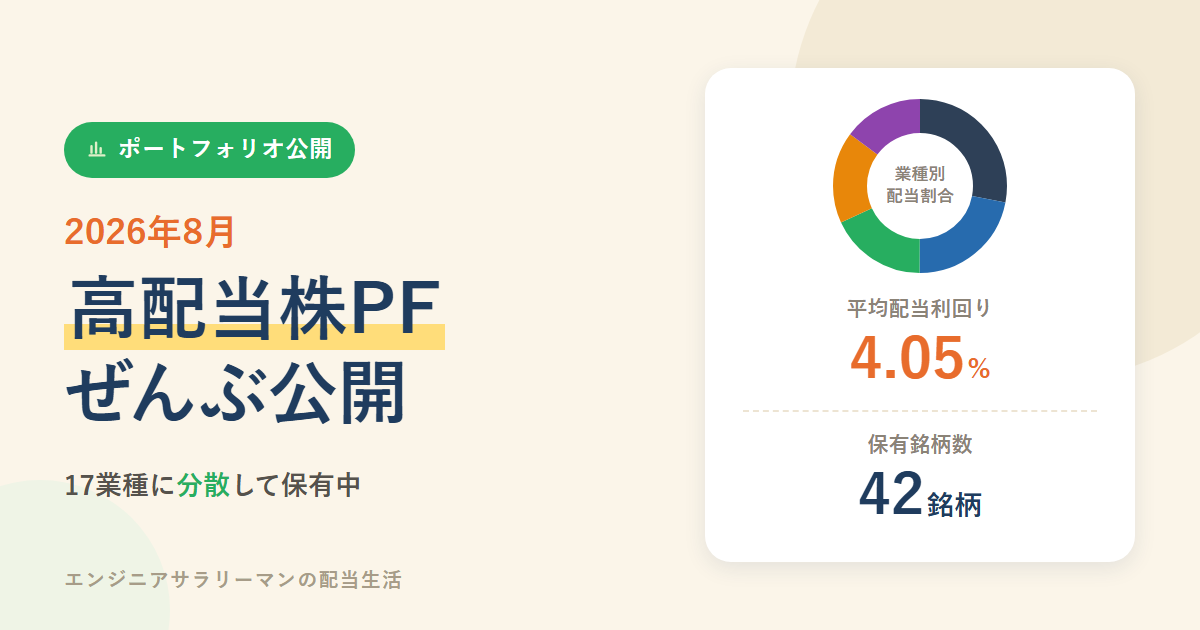
今月は新規銘柄を多く買い足すことができ、購入した銘柄はいずれも財務状態が文句なしの良好な内容でした。PER・PBRは必ずしも割安ではありませんでしたが、配当利回りだけは割安な銘柄を選んで購入しています。
財務面で目星をつけている優良銘柄はいくつかあるものの、購入タイミングの見極めが難しいのが実情です。購入時にはスクリーニングで財務・タイミングの確認は済ませたうえで、直近の株価推移と決算をあらためて確認するようにしています。配当がもらえても株価が大きく下がって含み損を抱えては元も子もないため(売る気はないので実害はないのですが)、このひと手間は欠かせません。
これまでは新規銘柄の購入に重きを置いてきましたが、そろそろ既存銘柄の買い増しも進めたいと感じています。来月は買い増しルールを見直したいと考えていて、よくある「20%下落でナンピン」というルールだと対象銘柄があまりないため、本やブログを参考にしながら自分に合った基準を検討していきます。