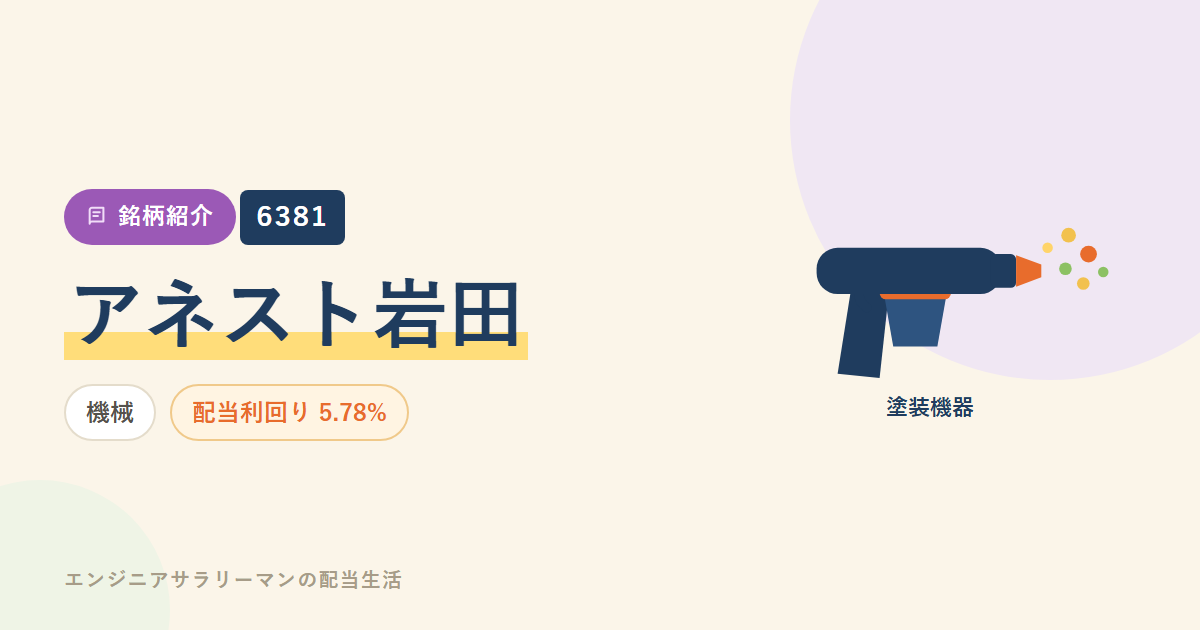
📖 銘柄紹介
6381
アネスト岩田株式会社
📈 景気敏感
業種: 機械 | 市場: 東証プライム | 決算: 3月末
私のチェック表
私が見ている項目を、財務データから自動で判定しています。
◎ 優良
○ 標準
× 要注意
| 項目 | 判定メモ | 評価 |
|---|---|---|
| 計算中… | ||
📈 購入時点からの株価損益(2026/06/08時点)
管理人のひとこと
全体的に、すごく健全な財務状態です。どの財務データもゆるやかな右肩上がりで、配当も大きな減配はなく、長く持つバリュー株として魅力を感じています。今はPER/PBRが10年平均より割高に見えるので、安くなるタイミングを待って買い増しを考えています。直近の’26/3期に配当性向がぐっと上がっていて、ここからの増配ペースはゆっくりになるかもしれないのが気になるところ。景気敏感株なので、PF全体のバランスを見ながら買っていこうと思います。
どんな会社?
📌 COMPANY OVERVIEW
アネスト岩田は、塗装機器・圧縮機・真空機器をつくる産業機械メーカーです。国内の塗装機市場でシェア70%超と、この分野のトップで、自動車・建設・製造業向けに幅広く売っています。売上の内訳は、圧縮機57%・塗装機器33%・真空機器5%・塗装設備5%。海外での売上が66%(2025年3月)と多く、欧米やアジアでも積極的に事業を広げています。1948年設立・1961年上場の老舗メーカーで、連結の従業員数は1,887人、本社は横浜市です。
良いところ / 気になるところ
✅ 良いところ
🏆塗装機の国内シェア70%超。業界トップで、ブランド力も技術力も強いです
💰自己資本比率は60%台で安定。財務が健全で、借金に頼らない経営です
📈2010年以降、増配が続いています。1株配当は2010年の5円から2026年は87円まで増えました
🌍海外の売上が66%で、稼ぐ地域が分散しています。伸びているアジアにも力を入れています
⚠️ 気になるところ
🔄景気敏感株です。製造業や自動車向けの設備投資に業績が左右されます(2020年には減収になっています)
💴海外の売上が66%なので、円高になると業績や配当に逆風になりそうです
📊2026年3月期の配当性向が64%まで上がりました。EPS(1株あたりの利益)次第では、増配のペースがゆっくりになるかもしれません
🏗️お客さんの設備投資の波に需要が連動するので、景気が悪くなったときの落ち込みには注意したいです
財務データ推移
直近12期(2015年3月期〜2026年3月期)のデータを掲載。出典はすべてIRBANKです。
💴 一株当たり配当金(円)
出典: IRBANK
📊 EPS(円)・配当性向(%)
計算中…
出典: IRBANK | 棒グラフ: EPS(左軸)、折れ線: 配当性向(右軸)
🏭 売上高(億円)・営業利益率(%)
計算中…
出典: IRBANK | 棒グラフ: 売上高(左軸)、折れ線: 営業利益率(右軸)
💼 営業キャッシュフロー(億円)・自己資本比率(%)
計算中…
出典: IRBANK | 棒グラフ: 営業CF(左軸)、折れ線: 自己資本比率(右軸)| 期間: 2017/03〜2026/03
【免責事項・注意事項】
本記事は特定銘柄への投資を推奨するものではなく、情報提供のみを目的としています。 掲載している株価・配当・財務データは記事執筆時点のものであり、将来の投資成果を保証するものではありません。 投資に関する判断はご自身の責任のもとで行ってください。 本記事の情報を利用したことによる損害について、当ブログは一切の責任を負いません。 データ出典: Yahoo!ファイナンス、IRBANK。
本記事は特定銘柄への投資を推奨するものではなく、情報提供のみを目的としています。 掲載している株価・配当・財務データは記事執筆時点のものであり、将来の投資成果を保証するものではありません。 投資に関する判断はご自身の責任のもとで行ってください。 本記事の情報を利用したことによる損害について、当ブログは一切の責任を負いません。 データ出典: Yahoo!ファイナンス、IRBANK。